
भारत में UPI के 10 साल पूरे: 66 करोड़ रोज़ाना ट्रांज़ैक्शन के साथ डिजिटल पेमेंट्स का ‘वॉल्यूम जायंट’ कैसे रचेगा नए कीर्तिमान?
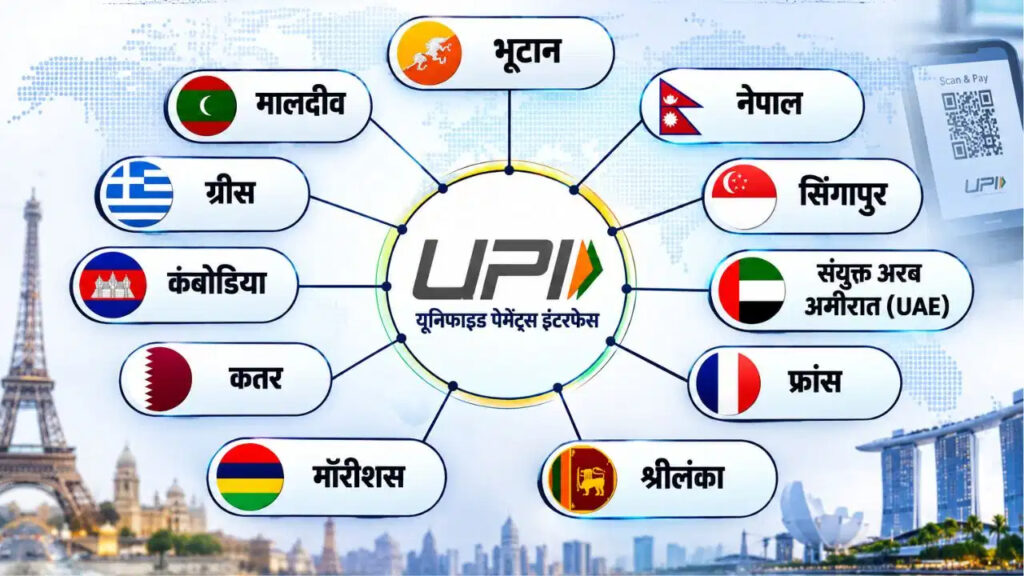
राघवेन्द्र प्रताप सिंह/ नई दिल्ली / मुंबई: भारतीय अर्थव्यवस्था और वित्तीय प्रौद्योगिकी (Fintech) के इतिहास में यूनिफाइड पेमेंट्स इंटरफेस (UPI) ने एक ऐसी क्रांति को जन्म दिया है, जिसकी मिसाल पूरी दुनिया में नहीं मिलती। यूपीआई (UPI) ने भारत में अपनी सफल यात्रा के 10 वर्ष पूरे कर लिए हैं। कभी केवल एक डिजिटल प्रयोग के रूप में शुरू हुआ यह प्लेटफॉर्म आज भारत की धड़कन बन चुका है। लेकिन सवाल यह है कि अपनी इस शानदार सफलता के बाद अब यूपीआई डिजिटल भुगतान के नए मोर्चों (new frontiers) का विस्तार कैसे कर सकता है?
यूपीआई की इस बेतहाशा और घातांकीय वृद्धि (exponential growth) के पीछे कई महत्वपूर्ण कारकों ने एक ‘परफेक्ट माहौल’ तैयार किया। सस्ते स्मार्टफोन की तेज़ पहुंच, किफायती इंटरनेट डेटा, आधार-आधारित (Aadhaar-based) मज़बूत पहचान ढांचा, और सबसे महत्वपूर्ण—डिजिटल पेमेंट्स को बढ़ावा देने के लिए सरकार का ज़ोरदार अभियान। इन सभी ने मिलकर यूपीआई को महज़ 10 सालों में एक ‘वॉल्यूम जायंट’ (volume giant) यानी लेन-देन की संख्या के मामले में दुनिया का सबसे बड़ा प्लेटफॉर्म बना दिया है।
आज के समय में यूपीआई के आंकड़े किसी को भी चौंका सकते हैं। वर्तमान में इस प्लेटफॉर्म पर 700 से अधिक ऋणदाता (lenders) या वित्तीय संस्थान जुड़े हुए हैं। यह प्रणाली रोज़ाना लगभग 66 करोड़ लेन-देन (66 crore transactions) को बिना किसी रुकावट के प्रोसेस कर रही है। यह एक ऐसा ऐतिहासिक मील का पत्थर (milestone) है, जिसे अंतर्राष्ट्रीय मुद्रा कोष (IMF) जैसी वैश्विक संस्थाओं ने भी मान्यता दी है और भारत की डिजिटल तरक्की की मिसाल के तौर पर पेश किया है।
हालांकि, जानकारों का मानना है कि वॉल्यूम (संख्या) के मामले में ‘जायंट’ बनने के बावजूद, यूपीआई अभी तक वैल्यू (मूल्य) के मामले में ‘गोलियथ’ (value goliath) नहीं बन पाया है। यानी, आज भी ज़्यादातर लेन-देन छोटी रकम (चाय, किराना या रोज़मर्रा के खर्च) के होते हैं। यूपीआई का अगला बड़ा लक्ष्य बड़े कॉरपोरेट भुगतानों, बी2बी (B2B) ट्रांज़ैक्शन और अंतर्राष्ट्रीय धन प्रेषण (Cross-border payments) में अपनी पैठ बनाना है। इसके अलावा, यूपीआई के ज़रिए सीधे तौर पर ‘क्रेडिट’ (Credit on UPI) देने की सुविधा भी एक ऐसा नया मोर्चा है, जो भारत के बैंकिंग सेक्टर की तस्वीर को पूरी तरह से बदल सकता है।